
Informations à jour au 15/10/2026. Textes déposés, non adoptés.
Le 1er octobre 2026, le gouvernement a présenté en Conseil des ministres le projet de loi de finances (PLF) et le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027. Les deux textes ont été déposés le même jour à l’Assemblée nationale, sous les numéros 3210 (PLF) et 3211 (PLFSS). L’objectif affiché est de ramener le déficit public à 5,0 % du PIB en 2027, contre 5,4 % attendu en 2026, avec un effort global de 54 milliards d’euros, dont 43 milliards de mesures nouvelles.
Patrimoine, transmission, dirigeants d’entreprise, salariés, retraités : le budget 2027 touche de nombreux profils. Mais aucune de ces mesures n’est votée. Le gouvernement ne dispose pas de majorité absolue à l’Assemblée et plus d’un millier d’amendements ont déjà été déposés, si bien que le contenu final pourrait sensiblement différer des projets initiaux. Les informations ci-dessous sont à lire avec les précautions rappelées en fin d’article.
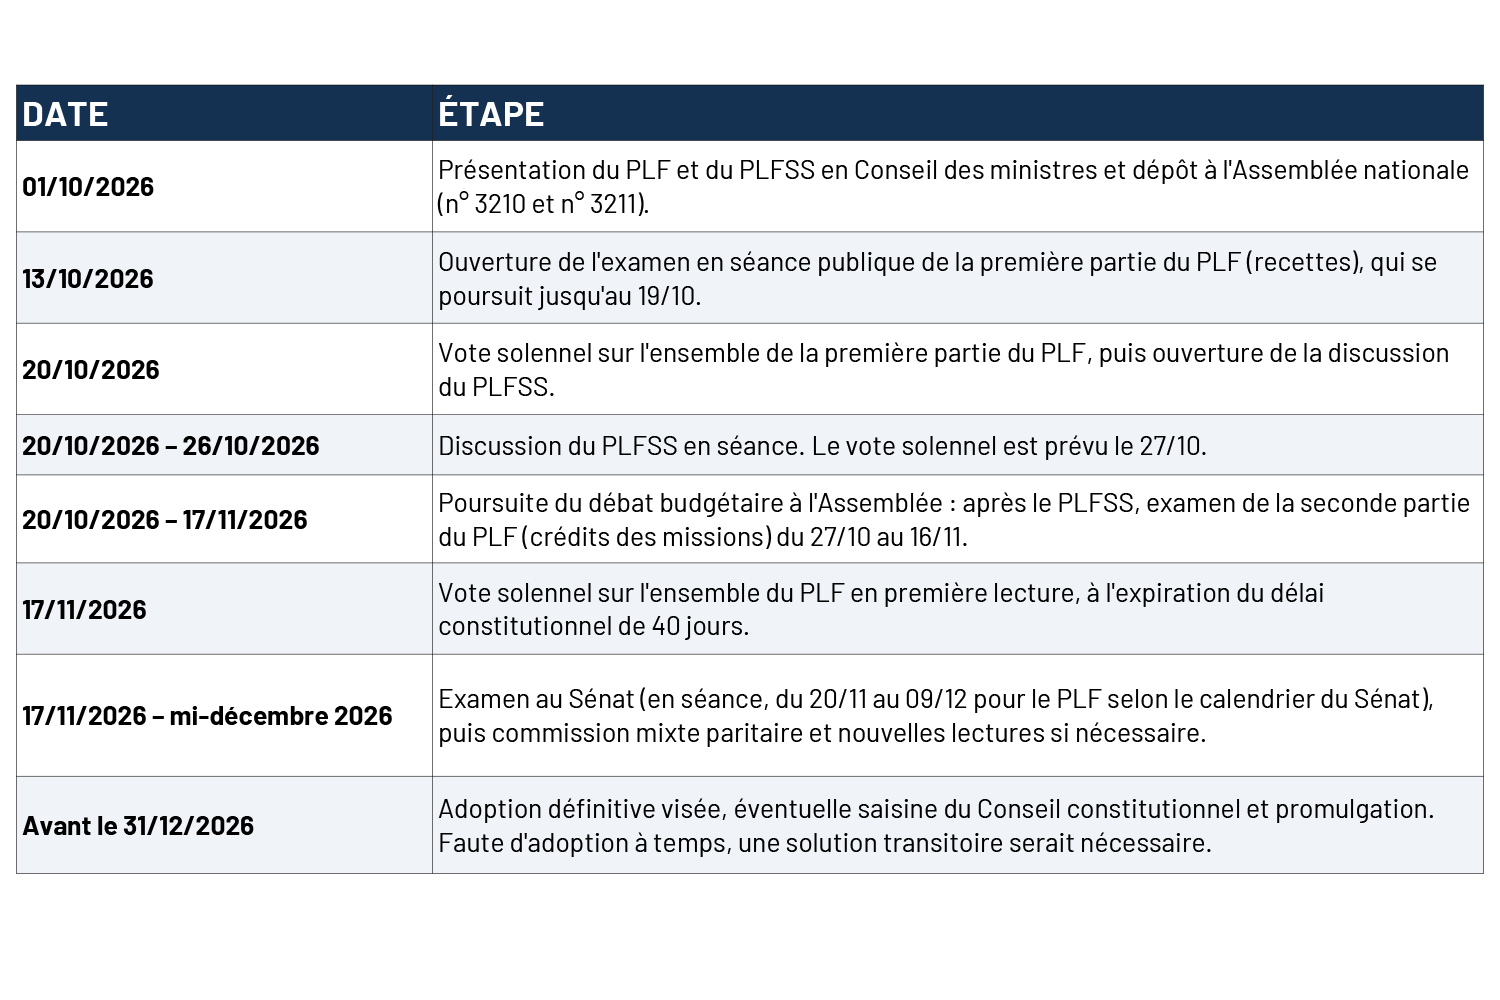
Calendrier de déploiement du PLF et PLFSS 2027
Le calendrier ci-dessous est celui retenu à l’Assemblée nationale au 15/10/2026. Il peut évoluer, notamment en fonction du recours éventuel à l’article 49.3 :
- 01/10/2026 : Présentation du PLF et du PLFSS en Conseil des ministres et dépôt à l’Assemblée nationale (n° 3210 et n° 3211)
- 13/10/2026 : Ouverture de l’examen en séance publique de la première partie du PLF (recettes), qui se poursuit jusqu’au 19/10
- 20/10/2026 : Vote solennel sur l’ensemble de la première partie du PLF (recettes), puis ouverture de la discussion du PLFSS
- 20/10/2026 – 26/10/2026 : Examen en séance à l’Assemblée du PLFSS et début du parcours parlementaire
- 20/10/2026 – 17/11/2026 : Poursuite du débat budgétaire à l’Assemblée : examen de la seconde partie du PLF (dépenses)
- 17/11/2026 : Vote solennel sur l’ensemble et fin de la première lecture (possible d’être reporté au mercredi 18/11 si celle-ci n’est pas terminée)
- 17/11/2026 – mi-décembre 2026 : Examen au Sénat (pendant 20 jours), puis commission mixte paritaire et lecture définitive mi-décembre
- Avant le 31/12/2026 : Promulgation après un contrôle du Conseil constitutionnel, soit un acte par lequel le Président de la République constate officiellement qu’une loi a été définitivement adoptée par le Parlement, et ordonne qu’elle soit appliquée
Le vote du 20 octobre sur la première partie est un moment-clé : c’est à ce stade que les deux derniers budgets avaient basculé.
Tendances pour le PLF 2027 n° 3210
Qu’est-ce que le PLF ?
Le projet de loi de finances (PLF) est le texte par lequel le gouvernement propose, chaque année, le budget de l’État : les recettes (impôts, taxes), les dépenses des ministères et le niveau de déficit visé. Il comporte deux parties. La première porte sur les recettes et l’équilibre général : c’est là que se trouvent la plupart des mesures fiscales qui concernent les particuliers et les entreprises (impôt sur le revenu, donations, location meublée, apport-cession, assurance-vie, impôt sur les sociétés). La seconde fixe les crédits de chaque mission budgétaire.
Le PLF 2027 compte 88 articles. Il est examiné en premier lieu par l’Assemblée nationale, puis par le Sénat, avant une éventuelle commission mixte paritaire. Il ne devient applicable qu’après son adoption définitive, un éventuel contrôle du Conseil constitutionnel et sa promulgation.
1) LMNP : un amortissement plafonné (article 7)
L’article 7 du PLF s’attaque à l’un des principaux atouts de la location meublée non professionnelle (LMNP) au régime réel : l’amortissement du bien. Le projet limiterait l’amortissement déductible à 2,5 % de la valeur du logement hors terrain par an, dans la limite de 7 000 € par foyer fiscal. Pour les meublés de tourisme, les plafonds seraient ramenés à 1,5 % et 5 000 €.
Autre durcissement : à compter de 2027, les amortissements non déduits faute de bénéfice suffisant seraient définitivement perdus. Le stock accumulé avant cette date resterait utilisable jusqu’à fin 2036, dans la limite de 50 % du bénéfice restant après les amortissements de l’année. La commission des finances a adopté des amendements qui modifient ce dispositif, par exemple en supprimant l’amortissement pour un meublé de tourisme acquis à partir de 2027. Ces ajouts devront encore être confirmés en séance.
2) Apport-cession : la fin de l’effacement de la plus-value en report (article 5)
Le régime de l’apport-cession (article 150-0 B ter du CGI) permet à un dirigeant d’apporter ses titres à une holding qu’il contrôle et de reporter l’imposition de la plus-value. Aujourd’hui, la donation des titres reçus en échange de l’apport peut purger cette plus-value. L’article 5 du PLF y mettrait fin : toute transmission à titre gratuit, par donation ou par succession, rendrait immédiatement exigibles l’impôt sur le revenu et les prélèvements sociaux sur la plus-value en report. Le contribuable pourrait toutefois demander à étaler le paiement sur cinq ans.
Le point d’attention majeur est la date d’effet : le texte viserait les transmissions intervenues depuis le 1er octobre 2026, soit avant tout vote. La commission des finances a adopté un amendement qui resserre la réforme, notamment en maintenant la purge au décès, mais là encore rien n’est définitif.
3) Donations : une fenêtre temporaire de six mois (article 4)
L’article 4 prévoit deux dispositifs pour les dons réalisés entre le 1er janvier et le 30 juin 2027 :
- Le plafond d’exonération des dons familiaux d’argent passerait de 31 865 € à 50 000 €, en plus de l’abattement habituel de 100 000 € entre parent et enfant
- Un taux unique de droits de donation de 6 % serait applicable, dans la limite de 100 000 € par donateur et par bénéficiaire, pour les dons à un enfant, petit-enfant ou arrière-petit-enfant majeur ou émancipé et de moins de 50 ans
Un amendement adopté en commission étendrait cette période jusqu’au 31 décembre 2027. Les conditions d’âge et de renouvellement des abattements (quinze ans) restent à vérifier dans le texte final.
4) CPF et VAE : une participation financière modulée (article 89)
L’article 89 du PLF réorganise la participation du titulaire du compte personnel de formation (CPF). Une participation majorée serait demandée lorsque la formation n’est pas cofinancée et ne relève pas de certains cas prioritaires. Seraient notamment exemptés la validation des acquis de l’expérience (VAE), le bilan de compétences, le projet de transition professionnelle, les formations cofinancées et les demandeurs d’emploi.
Le montant de la majoration n’est pas fixé par le PLF : il serait déterminé par décret. Le texte prévoit une application aux demandes de souscription effectuées à compter du 1er octobre 2026, donc de manière rétroactive. Il prévoit aussi de confier la gestion du portail national de la VAE à la Caisse des dépôts et consignations, au plus tard le 1er mai 2027.
5) Pacte Papin : un abattement doublé pour la reprise par les salariés (article 10)
Le pacte Papin vise à faciliter la reprise de TPE et de PME par leurs salariés. Pour les ventes réalisées entre le 1er janvier 2027 et le 31 décembre 2029, l’abattement fixe dont bénéficie le dirigeant qui cède son entreprise à l’occasion de son départ en retraite passerait de 500 000 € à 1 000 000 €.
L’acquéreur devrait être un ou plusieurs salariés de l’entreprise, ou une société dont tous les associés sont salariés. Au moins un repreneur devrait avoir cinq ans d’ancienneté dans les dix ans précédant la vente et s’engager à diriger l’entreprise et à conserver les titres pendant cinq ans.
6) Impôt sur le revenu : un barème indexé sur l’inflation (article 2)
Pour les revenus de 2026, déclarés au printemps 2027, le gouvernement propose de relever les seuils du barème de 2,1 %, conformément à l’inflation prévue. La première tranche, à 0 %, irait jusqu’à 11 844 € par part, contre 11 600 € actuellement.
7) Indemnités de rupture : le volet fiscal (article 2)
Le projet supprimerait les régimes au cas par cas, qui dépendent aujourd’hui du type d’indemnité et du motif du départ. L’imposition deviendrait la règle, avec une exonération limitée à un plafond annuel de la sécurité sociale (48 060 € en 2026). Ce plafond s’appliquerait aussi aux dirigeants et mandataires sociaux qui quittent leurs fonctions contre leur gré. Le volet fiscal viserait dès les revenus de 2026.
8) Abattement des retraités : un plafond abaissé (article 3)
L’abattement de 10 % sur les pensions de retraite serait maintenu, mais son montant maximal passerait de 4 439 € à 3 000 € par foyer fiscal dès les revenus de 2026. Ce plafond serait atteint à partir de 30 000 € de pensions annuelles pour l’ensemble du foyer, et les pensions des deux conjoints seraient additionnées.
9) Assurance-vie : un recentrage sur certains contrats étrangers (article 6)
La fiscalité de l’assurance-vie en cas de rachat et en cas de décès serait globalement maintenue. L’article 6 prévoit toutefois que certains contrats de droit étranger perdent les avantages fiscaux de l’assurance-vie française (abattement après huit ans, taux réduit de 7,5 %, régime favorable au décès) s’ils ne respectent pas des règles comparables. Seraient notamment visés les contrats investis, via un fonds réservé au souscripteur, dans une entreprise qu’il contrôle, et ceux dont les primes ne sont pas versées en numéraire.
Tendances pour le PLFSS 2027 n° 3211
Qu’est-ce que le PLFSS ?
Le projet de loi de financement de la sécurité sociale (PLFSS) joue le même rôle pour la protection sociale : il fixe les prévisions de recettes et les objectifs de dépenses des régimes obligatoires (maladie, retraite, famille, autonomie). Il détermine notamment l’ONDAM, l’objectif de dépenses d’assurance maladie, et touche aux cotisations sociales, à la CSG, aux allègements de charges, à la revalorisation des pensions de base ou encore au régime social de certaines primes et indemnités.
Pour 2027, le PLFSS 2027 (48 articles) vise à ramener le déficit des régimes de base de 21,8 milliards d’euros en 2026 à 12,7 milliards d’euros, contre 22,6 milliards d’euros en l’absence de mesures. L’ONDAM progresserait de 2 %. Le texte ne prévoit pas de hausse générale des grands prélèvements sociaux, mais il comporte des mesures d’économies sur les retraites, les prestations familiales, la santé et certaines niches sociales.
1) Pensions de base : une revalorisation à deux vitesses (article 35)
Contrairement à la règle habituelle d’indexation sur l’inflation, la revalorisation intégrale en janvier serait réservée aux retraités dont les pensions (base et complémentaire) ne dépassent pas 1 260 € par mois, soit 85 % du Smic. Au-delà, les pensions pourraient être revalorisées moins fortement, voire gelées, selon des taux fixés ensuite par décret ou précisés par le Parlement. Le gouvernement évalue à 4,1 milliards d’euros l’économie d’un gel de toutes les pensions supérieures à ce seuil.
2) Indemnités de rupture : le volet social (article 6)
Le PLFSS 2027 prévoit lui aussi un plafond d’exonération unique, égal au plafond annuel de la Sécurité sociale. Au-delà de certains seuils, l’indemnité serait soumise à cotisations sociales dès le premier euro : cinq fois ce plafond pour les mandataires sociaux et dix fois pour les autres bénéficiaires. L’assiette de la contribution patronale de 40 % serait adaptée en conséquence. À la différence du volet fiscal, le volet social viserait les ruptures à compter du 1er janvier 2027.
3) Majoration de pension pour enfants : un forfait à la place des 10 % (article 34)
La majoration de 10 % accordée aux parents de trois enfants ou plus serait remplacée par un montant forfaitaire, identique pour les hommes et les femmes, fixé par décret. Le gouvernement indique vouloir conserver un coût global comparable. La mesure ne concernerait que les pensions de base prenant effet à compter du 1er juillet 2027 : une pension liquidée avant cette date conserverait la majoration actuelle. Selon l’effet du montant retenu, le forfait pourrait être plus favorable aux petites pensions et moins avantageux pour les pensions plus élevées.
Les prochaines actions prévues
- 20/10/2026 : vote solennel sur la première partie du PLF 2027, où figurent la plupart des mesures patrimoniales, puis ouverture de la discussion du PLFSS 2027.
- 27/10/2026 : vote solennel sur le PLFSS 2027 à l’Assemblée nationale, et début de l’examen de la seconde partie du PLF.
- 17/11/2026 : vote sur l’ensemble du PLF 2027 en première lecture. Le gouvernement peut aussi choisir d’engager sa responsabilité (49.3) pour faire adopter les textes.
- Fin novembre à mi-décembre : examen au Sénat, puis commission mixte paritaire pour trouver un texte commun aux deux assemblées.
- Avant le 31/12/2026 : adoption définitive recherchée, contrôle éventuel du Conseil constitutionnel et promulgation. C’est seulement à ce moment que les règles seront connues.
D’ici là, il est utile de suivre les amendements adoptés en séance, car plusieurs dispositifs ont déjà été retouchés en commission des finances (apport-cession, LMNP, durée de la fenêtre de donation). Les dates d’effet méritent une attention particulière : certaines mesures visent des opérations antérieures au vote.
Informations importantes
- Ce contenu est purement informatif. Il ne constitue pas un conseil en investissement au sens de la réglementation encadrant la commercialisation des placements et des services financiers.
- Toute mise en œuvre d’une stratégie fondée sur ces informations doit impérativement être validée par un conseil qualifié, afin de tenir compte des particularités de votre situation. Les suites que vous y donnerez ne sauraient engager notre responsabilité. Ce document n’a aucune valeur contractuelle.
- Il ne s’agit ni d’un compte rendu de mission, ni d’une consultation juridique ou fiscale. Pour toute question de cette nature, rapprochez-vous de vos experts habituels.
- Les règles présentées sont celles du projet de loi de finances 2027 tel que déposé, et elles peuvent évoluer pendant les débats parlementaires.
- Ne considérez aucune mesure comme acquise avant la promulgation de la loi. Vérifiez en priorité la date d’effet de chaque article : certaines dispositions visent des opérations antérieures au vote, comme l’assurance-vie ou l’apport-cession.
En bref
- Le PLF 2027 (n° 3210) et le PLFSS 2027 (n° 3211) ont été déposés le 1er octobre 2026 : objectif de déficit public à 5,0 % du PIB, avec un effort de 54 milliards d’euros.
- Patrimoine : plafonnement de l’amortissement LMNP, fin de la purge de la plus-value en report en cas de donation ou de succession (apport-cession), et recentrage de l’assurance-vie sur certains contrats étrangers.
- Transmission : fenêtre temporaire de donation du 1er janvier au 30 juin 2027, avec un plafond d’exonération porté à 50 000 € ou un taux de 6 % jusqu’à 100 000 €. Un amendement de commission viserait à la prolonger jusqu’à fin 2027.
- Dirigeants et salariés : abattement de départ en retraite doublé à 1 000 000 € en cas de cession d’entreprise aux salariés (pacte Papin), indemnités de rupture imposables au-delà d’un plafond annuel de la Sécurité sociale, et participation majorée sur le CPF hors cas prioritaires (VAE exemptée).
- Revenus : barème de l’impôt sur le revenu indexé de 2,1 % et abattement de 10 % des retraités plafonné à 3 000 € par foyer.
- PLFSS 2027 : revalorisation intégrale des pensions réservée à celles de 1 260 € par mois ou moins, majoration de 10 % pour trois enfants remplacée par un forfait pour les pensions prenant effet à compter du 01/07/2027, et volet social des indemnités de rupture applicable aux ruptures de 2027.
FAQ sur le PLF 2027 et le PLFSS 2027
> Le PLF 2027 et le PLFSS 2027 sont-ils déjà en vigueur ?
Non. Le PLF 2027 et le PLFSS 2027 ont été déposés le 1er octobre 2026 et sont en cours d’examen parlementaire à l’Assemblée nationale. Aucune mesure n’est acquise avant l’adoption définitive et la promulgation de la loi, visée avant le 31 décembre 2026. Le texte peut encore évoluer par amendements.
> Quelles sont les dates clés du vote à l’Assemblée nationale ?
Le vote sur la première partie du PLF 2027 (recettes) est prévu le 20 octobre 2026, celui du PLFSS 2027 le 27 octobre, et celui sur l’ensemble du PLF le 17 novembre. Le texte passe ensuite au Sénat, puis en commission mixte paritaire si les deux assemblées ne s’accordent pas.
> Que change le PLF 2027 pour les donations et l’apport-cession ?
Pour les donations, une fenêtre temporaire est prévue du 1er janvier au 30 juin 2027. Le plafond d’exonération des dons familiaux d’argent passerait de 31 865 € à 50 000 €, ou un taux de 6 % s’appliquerait jusqu’à 100 000 € par donateur et par bénéficiaire. Pour l’apport-cession, la donation ou la succession des titres rendrait immédiatement exigible la plus-value en report. Cette règle viserait les transmissions depuis le 1er octobre 2026, soit avant tout vote.
> Que prévoient les projets de loi pour les indemnités de rupture ?
L’exonération serait limitée à un plafond annuel de la Sécurité sociale (48 060 € en 2026). Le volet fiscal du PLF 2027 viserait dès les revenus de 2026. Le volet social du PLFSS 2027 concernerait les ruptures à partir du 1er janvier 2027, avec des cotisations sociales dès le premier euro au-delà de cinq fois ce plafond pour les mandataires sociaux et dix fois pour les autres bénéficiaires.
> Les retraités sont-ils concernés par le budget 2027 ?
Oui, de plusieurs façons. Le PLF 2027 plafonnerait l’abattement de 10 % sur les pensions à 3 000 € par foyer (contre 4 439 €). Le PLFSS 2027 réserverait la revalorisation intégrale aux pensions de 1 260 € par mois ou moins. La majoration de 10 % pour trois enfants deviendrait un forfait pour les pensions prenant effet à partir du 1er juillet 2027. Ces mesures proposées restent à confirmer par le vote.
Pour anticiper les effets du PLF et du PLFSS 2027 sur votre patrimoine et sa transmission, les équipes de NG sont à vos côtés.
Une question sur l’impact du PLF ou du PLFSS 2027 sur votre patrimoine ? Contactez-nous